
《2026年巴塞爾藝術展與瑞銀集團全球藝術收藏調查報告》(Art Basel and UBS Survey of Global Collecting 2026)於今(10月8)日正式發佈,展示了針對目前活躍於藝術市場的高淨值人士(HNWI)所展開的最新全面性研究結果,為深入評估全球高淨值收藏家如何應對和塑造當前處於變革中的藝術市場提供了豐富資訊。這一報告由Arts Economics創辦人克萊兒.麥坎安德魯(Clare McAndrew)博士撰寫,為該系列第13次調查,涵蓋美國、英國、法國、德國、中國大陸、香港、日本、新加坡、澳洲及巴西等10個核心市場,匯集了3,100名活躍高淨值人士的詳細對答,是全球針對高淨值收藏家最大規模的實證調查之一。
全球藝術市場在經歷了前兩年的增長放緩與價值修正後,於2025年及2026年上半年展現出顯著復甦態勢。數據顯示,2025年全球藝術品銷售額成功實現4%的成長,總規模達到約596億美元。進入2026年上半年,主要國際拍賣行(如佳士得、蘇富比、富藝斯)的成交額亦出現強勁反彈,這主要得益於單一藏家系列拍賣的舉辦,以及藏家對知名藝術家頂級作品的強烈需求。這份報告顯示,高淨值收藏家對市場的未來前景保持高度樂觀的積極態度,其中57%的受訪者預計2026年下半年市場將持續成長,更有高達60%的受訪者極度看好未來10年的長期表現。
財富結構、跨世代轉移與資產配置
世代間的財富轉移正成為重塑全球金融與文化產業的最重要總體經濟趨勢之一。根據瑞銀(UBS)《2024全球財富報告》的估算,全球在未來20至25年內將有超過83兆美元的龐大財富進行世代間的轉移。這其中高達90%屬於跨世代的垂直傳承(例如從父母到子女),其餘10%則為同世代之間的水平傳承(例如轉移給配偶)。在頂層財富領域,至2040年全球億萬富豪預計將轉移約6.9兆美元的財富,其中86%將直接或間接傳承給下一代。
藝術品作為實體與文化雙重資產,在家族財富傳承中佔據了顯著地位。調查顯示,全球高達72%的高淨值收藏家曾透過繼承、遺贈或家族贈與獲得藝術作品,且其中有75%的繼承者選擇保留至少一部分的繼承作品。歐美成熟市場的繼承比例顯著偏高,如英國高達92%、美國86%;相對而言,亞洲市場如中國大陸(55%)與香港(57%)的繼承比例較低,這主要是亞洲富豪結構中「白手起家」企業家的佔比較高的緣故。
儘管藝術市場整體銷售額回升,但高淨值人士在整體資產組合中分配給藝術品收藏的平均比例卻出現了修正。2026年調查顯示,高淨值藏家平均將其總資產(包含不動產與私人企業資產)的15%配置於藝術品收藏。這一配置比例由2022年歷史高點的24%逐步回落(2025年曾短暫回升至20%)。這反映出在高利率環境、總體經濟波動及地緣政治不確定性加劇的背景下,投資人採取了更為謹慎的資產管理策略,傾向於保有高流動性或具備固定收益的金融資產。
然而,這一配置比例與藏家的個人財富階層呈高度正相關。超高淨值人士(UHNWIs,定義為個人資產高於5,000萬美元者)對藝術品的平均配置比例高達23%,其中近三成(31%)的超高淨值藏家甚至將30%以上的財富投注於藝術收藏。相對地,資產在500萬美元以下的高淨值藏家,藝術品配置比例僅為12%。
世代重塑:Z世代的新霸主地位與矛盾特質
Z世代(Gen Z)收藏家在本次報告中展現出多項非常顯著且獨特的特徵,他們不僅正在重塑藝術購藏的路徑,更在消費實力、行為模式與隱私觀念上與較年長的世代形成鮮明對比。
繼承與家族財富的加持,讓年輕世代迅速擁有了震撼市場的強大資金實力。Z世代已成為全球平均支出最高的世代,2025年其在視覺藝術(Fine Art)上的平均支出高達347,460美元,高出較年長世代兩倍以上。而在單件作品超過100萬美元($1M+)的極頂層市場中,Z世代佔據了近半數(48%)的買家比例。此外,在2026年上半年總支出超過100萬美元的藏家中,Z世代佔比更高達13%(相比之下,全體高淨值藏家中僅有3%的人達到此消費門檻)。這證實了一群極度富有的年輕藏家正在頂級市場發揮舉足輕重的影響力。
身為社群媒體與數位工具的原生代,Z世代卻出人意料地成為「最注重隱私」的收藏世代。數據顯示,39%的Z世代藏家將實體藏品的觀賞嚴格限制在家庭或親友圈內,比例幾乎是其他世代的兩倍。在線上交流方面,36%的Z世代將數位藏品內容封閉在私人圈子內,並顯著偏好「受邀制或封閉式社群群組」(42%)。他們對數位足跡、資訊被轉載及公開曬圖帶來的社交評價極為敏感。在向博物館借展時,高達59%的Z世代借展者要求完全匿名,僅6%尋求公開署名。
市場過去普遍預測年輕繼承人因審美偏好改變,會傾向於變賣繼承的傳統藝術品。然而,2026年的調查數據徹底打破了這一迷思:高達90%的Z世代繼承者選擇保留繼承的藝術作品,保留率遠高於X世代(64%)。對於保留作品的藏家而言,繼承藝術品平均佔據其當前收藏總價值與總數量的32%與31%。
23%的Z世代藏家將「對收藏的熱情與衝動」列為最主要購藏驅動力。更重要的是,48%的Z世代藏家將作品的「獨特性或稀有性」視為核心價值,相較之下,他們最不依賴專家或權威機構的認可(僅34%看重專家認可,而嬰兒潮世代達43%)。
女性藏家影響力:多元化與重塑市場生態
受惠於財富轉移(包含垂直繼承與來自配偶的水平轉移),女性在高淨值藏家群體中的資本實力與參與度大幅提升,並展現出獨特的收藏風貌。
女性高淨值人士參與藝術活動的頻率顯著高於男性,其藝術活動出席率比男性高出約20%。在2025年與2026年,她們平均參加更多的畫廊展覽、博物館展覽與現場拍賣會。
在避險情緒升溫的市場中,女性藏家展現出對新銳與陌生藝術家更高的包容度。調查指出,49%的女性藏家在過去一年購買了「新發現藝術家」(Newly Discovered Artists)的作品,高於男性的43%。
女性的收藏視野更加多元化。除了視覺藝術,女性藏家將相對更多的資金配置於設計藝術品(Design works)、經典老爺車、奢華手袋及名牌球鞋;而男性則將更多資金分配於家飾藝術(Decorative art)、古董與珠寶。這種模式表明,女性不僅僅是增加市場參與度,更是在一個涵蓋探索、專業建議、社交活動與多元品類的廣泛生態系統中進行深度互動。
科技賦能:AI工具在收藏行為中的爆發性成長
生成式 AI 與演算法工具的快速演進,正深刻改變高淨值藏家探索、評估與決策的方式。報告顯示,藏家使用 App 或 AI 工具獲取收藏建議與推薦的比例,從 2024 年的 4% 飆升至 2026 年的22%,整體而言,有58%的藏家利用某種線上資源輔助決策。這展現出 AI 已從早期少數人使用的試驗性工具,轉變為收藏旅程中不可或缺的決策輔助基礎設施。
與此同時,藏家對AI技術在藝術市場的應用持高度正面態度,其中:67%的藏家肯定AI對提升藝術家與作品的可發現性具積極作用;66% 認同AI能提供個性化的收藏建議與購藏推薦;65% 肯定AI在來源出處與作品真偽驗證上的技術價值,認同AI在價格評估與估值分析上的數據分析能力的藏家比例也高達64%。
在市場需求結構方面,66%的藏家認為 AI 的普及將進一步推升對知名或具歷史地位藝術家的需求。報告也剖析AI工具帶來的雙面刃效應,AI 演算法一方面能夠檢索龐大的資料庫,協助藏家跨越傳統社交圈發現潛力新銳作品;另一方面,高度個性化的推薦系統可能根據藏家既有的審美偏好持續推播同類作品,進而強化現有市場品味,形成「資訊同溫層」,反而壓縮了新銳藝術家的曝光空間。
儘管應用率大幅提升,藏家對科技帶來的風險亦保持警惕。20% 的受訪藏家擔憂 AI 可能被不法份子子濫用於製造高級偽作、欺詐或進行市場操縱;然而,近 60% 的藏家仍相信 AI 技術(如圖像識別、區塊鏈結合與大數據比對)在打擊偽作與促進市場透明度上將發揮正面效益。AI 的導入不僅提高了藏家的研究效率,也重新定義了人機協同下的收藏新生態。
購藏管道的演變、資訊來源與實體社交黏著度
高淨值藏家的購藏管道涵蓋傳統實體網絡、新興數位平台以及去中介化的直接交易,展現出線上線下深度融合的多管道模式。
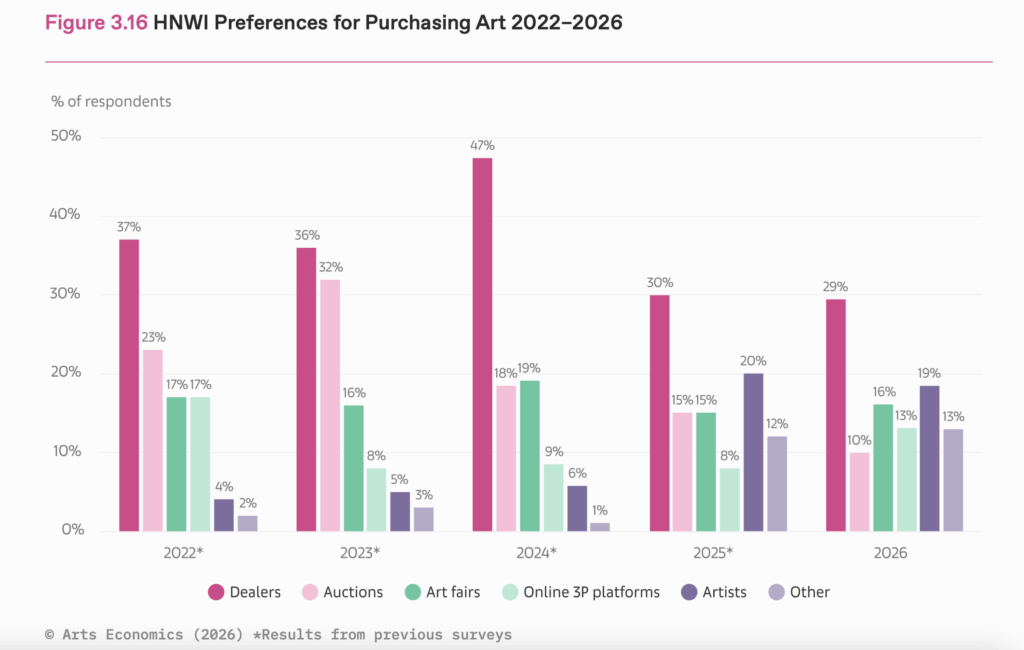
經銷商依然是市場交易的絕對主力。87%的藏家在2025/2026年間曾透過經銷商購買作品。經銷商管道則占藏家總支出的42%(包含經銷商直接銷售與透過藝博會)。
整體而言,收藏管道具有去中介化的顯著趨勢,高達69%的藏家曾直接透過藝術家工作室、委託創作或經由Instagram向藝術家購藏作品。這比例較2024年成長超過一倍,成為僅次於經銷商的第二大採購管道。按支出金額計算,直接向藝術家購藏占總支出的19%,甚至超越了藝術博覽會(15%)與拍賣行(10%)。
報告中也同步指出,高淨值藏家在購藏藝術品前高度重視知識累積與風險評估,高達72%的藏家會進行中度或深度的自主研究(較上年的62%有顯著提升),其中Z世代的自主研究比例更達80%。在尋求外部諮詢時,74%的藏家會結合兩種以上的管道;實體諮詢主要依賴拍賣行專家(31%)、藝術顧問(30%)、藝術家(29%)及經銷商(27%)。同時,數位渠道的影響力大幅躍升,58% 的藏家利用線上資源尋求建議,包含藝術專業媒體(27%)與社群平台(Instagram 與 X 佔 32%)。
然而儘管數位管道發達,收藏家仍高度仰賴實體活動進行探索與社交。2025年藏家平均參加了46場藝術相關活動,2026年預計平均參加44場。其中,英國藏家最為活躍(平均77場),而中國大陸藏家最少(24場)。
媒材偏好與市場避險情緒的發酵
面對全球政經環境的波動,高淨值藏家在購藏標的與媒材選擇上,展現出更為保守且規避風險的傾向。
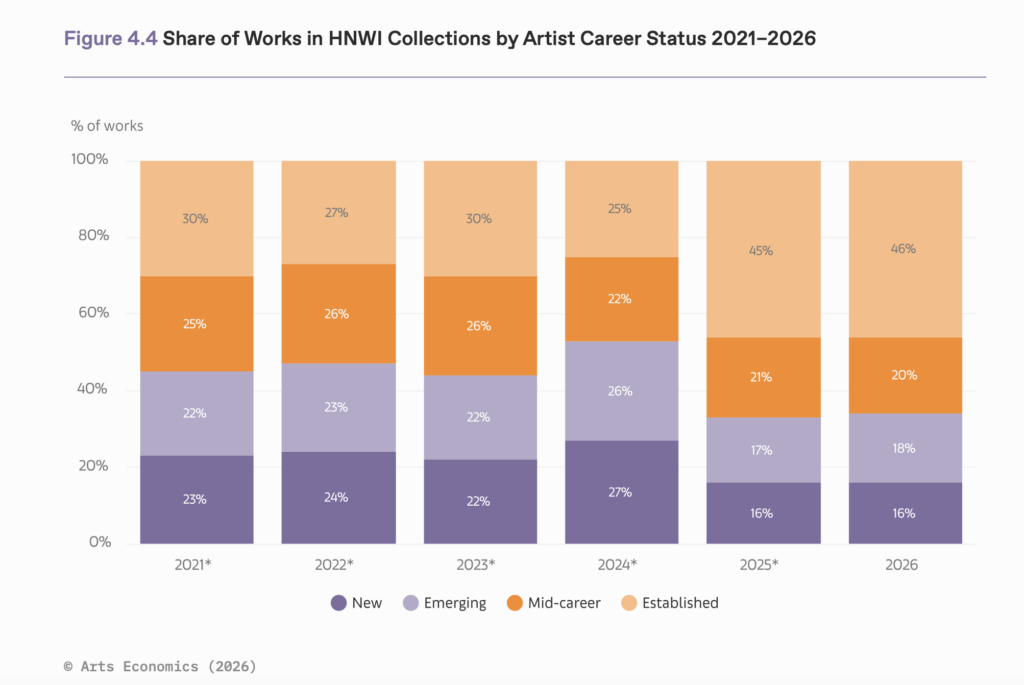
繪畫依然是收藏品中最主要的創作媒材,參與購買的藏家比例從2025年的67%上升至2026年的76%。在總支出金額上,繪畫佔據了視覺藝術總支出的31%(高於2025年的27%)。其次為雕塑(15%)、紙上作品(10%)與數位藝術(9%)。報告指出,跨媒材支出顯示出向油畫等傳統類別的回歸,並偏離了歷史記錄較少的類別(如數位藝術),這表明買家將資金重新分配給具有更長價格歷史和轉售需求的成熟媒材。
在2025年的調查中,購買「新發現藝術家」作品的收藏家比例曾達66%的五年新高;然而在2026年報告中,該比例卻降至45%,為五年來最低。面對不確定性,收藏家的避險情緒升溫,明顯轉向風險較低、具備既有市場名望、熟悉且具備次級市場銷售驗證的知名藝術家。
多元的跨品類收藏態勢
當前高淨值藏家的興趣早已超越傳統視覺藝術,展現出高度多元的跨品類配置特徵。在2026年上半年的總收藏支出中,視覺藝術占33%,裝飾藝術占22%,其餘45%的資金則廣泛配置於各類奢華收藏品。
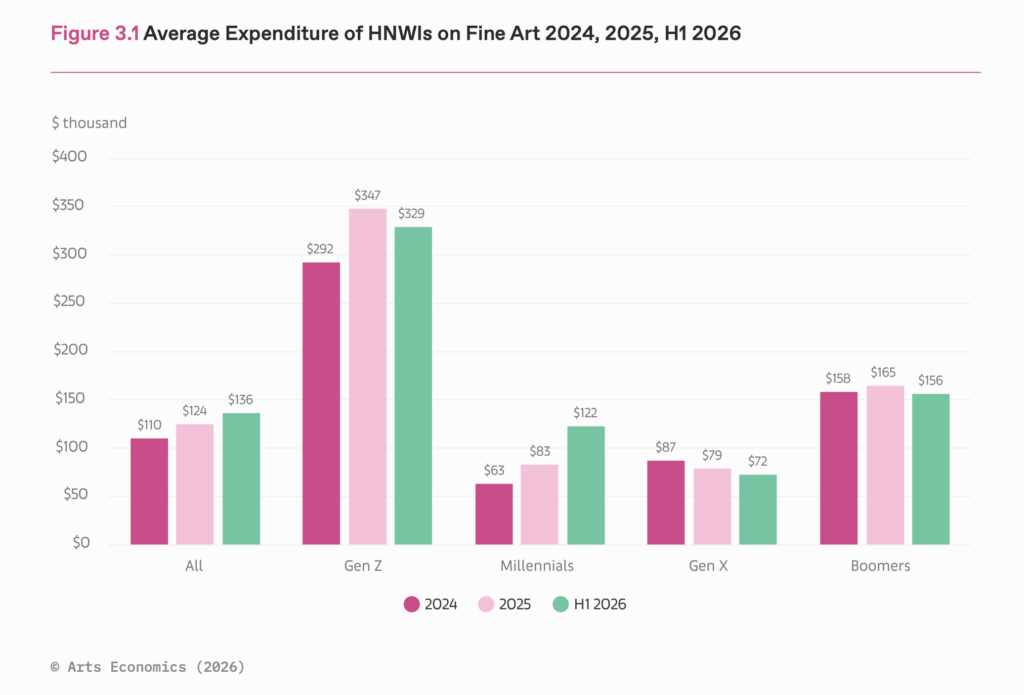
在視覺藝術之外,古董為最受歡迎的品類,吸引了30%的藏家參與。緊接著是珠寶與寶石(19%)、名錶(18%)、奢華手袋(14%)以及設計藝術品(占總支出的6%)。
跨品類收藏也展現出顯著的世代差異,Z世代與戰後嬰兒潮世代為跨品類活動最活躍的族群。42%的Z世代與39%的嬰兒潮藏家在2026上半年同時購買了兩個以上的奢華品類。在平均支出上,Z世代在多個奢華品類中高居榜首,例如在珠寶與寶石領域,Z世代平均支出高達151,310美元,是次高族群X世代的五倍以上。年輕富豪正將流行文化、時尚與視覺藝術融為一體,構建其時尚生活風格。
藏品管理:分享、借展與財務槓桿
藏家在購買藝術品後的管理與處置方式,同樣深刻影響著藝術生態系統的運作。
全球有39%的藏家曾向博物館或公共機構借展作品,其中以英國(67%)與美國(64%)藏家的參與度最高。在署名偏好上則整體呈現低調趨勢:30%選擇完全匿名,47%偏好低調謹慎致謝,僅17%尋求完全公開署名。美國藏家相對最追求公開認可(38%要求公開),而Z世代則最為低調隱密(59%要求完全匿名)。
跨世代財富轉移持續滋養藝術公益,23%的藏家計畫在未來12個月內向博物館或慈善機構捐贈作品(美國高達30%)。此外,28%計畫透過設立藝術獎項或駐村支持藝術家;26%計畫成立個人基金會或私人美術館(Z世代與中國大陸藏家該比例均達29%)。
藝術品越來越被視為可靈活操作的金融資產。全球有19%的藏家計畫在未來12個月將藏品作為貸款抵押品(美國達30%),而20%的藏家已經實際使用藏品進行了抵押融資(美國高達45%)。取得融資的藏家主要將資金用於:購買更多藝術品(53%)、支付收藏相關營運費用(50%),以及為商業或金融投資活動提供資金(49%)。
未來展望與市場隱憂
儘管面臨宏觀經濟挑戰,藏家對藝術市場的未來表現仍充滿信心。57%的藏家預計2026年下半年純藝術市場將持續成長,58%看好未來12個月的表現,高達60%對未來10年的長期成長持樂觀態度(僅有14%預期衰退)。年輕的Z世代在短、中、長期各個時間段的樂觀度均為最高。
當被問及2026年最關切的市場議題時,藏家關注的焦點基調則有所不同:
他們的首要隱憂為藝術市場透明度,包含不透明的定價結構、未公開的附加費用以及潛在的利益衝突,調查所涉及的10個市場中有一半,將此列為首要關注議題。其次則是線上個人與交易數據安全,這反映了數位化進程中的陣痛,且是Z世代藏家最為關切的首要問題。最後,他們也關注跨境貿易壁壘與短期需求波動。 關稅、法規及運輸成本阻礙了藝術品的自由流通,這在法國與巴西藏家中尤為受到關切;而美國藏家則極度關注市場趨勢變化帶來的短期需求波動。
小結
整體而言,《2026年巴塞爾藝術展與瑞銀集團全球藝術收藏調查報告》清晰勾勒出一個正在快速重構的全球藝術市場。面對高利率與不確定的政經環境,高淨值收藏家展現出審慎而傾向避險的整體基調,資金向傳統媒材與成熟知名藝術家高度集中。然而,在跨世代財富轉移的推波助瀾下,Z世代與女性藏家的強勢崛起,正以龐大的資金實力、高度的科技與AI適應力、跨品類的廣闊視野,以及對隱私防護的極致追求,徹底顛覆傳統的收藏行為模式與市場權力結構。未來的藝術市場,將是一個實體深度社交與AI精準演算法並行、傳統底蘊與數位去中介化交織的全新生態系。
延伸閱讀 | 《2026巴塞爾藝術展與瑞銀集團環球藝術市場報告》重點解析:2025全球藝術市場銷售總額達596億美元,終止連兩年下滑,本地藏家比重上升、交易管道回歸線下