
2012年秋天開始,香港,這顆東方明珠再次熠熠生輝,而這次卻是由藝術市場的這雙手為其擦亮光芒,先有中國兩大龍頭拍賣公司自北京南下舉行首次拍賣,今年(2013)5月又有世界藝術博覽會之冠、來自瑞士的巴塞爾藝術博覽會(Art Basel)進駐,據悉10月北京匡時也將再次捲土重來,為原本即已熱鬧非凡的香港再添一筆。
長期計畫vs短期行動
今日香港的繁盛,奠基於1949年大批自中國湧進的工商業主,更因次年中共政府參與韓戰、與聯合國對抗,導致所有西方與中國的貿易隨之中斷,使得這個英屬殖民地成功轉型,從全球最繁忙的貨物集散地一變而為國際金融中心,令資本主義世界各個角落的資金都湧到這裡的銀行和投資公司,而其與中國相連又相鄰的地理位置,使得儘管在英國人統治了將近150年之後,但香港背景始終保持中國化,不論是98%的華人人口、或比例相當的中國化程度皆是如此,1997年香港回歸後,50年特別行政區的法律約定則確保這樣的狀態保持不變。在這樣的背景下,香港很自然地成為環境仍不夠自由開放的中國拍賣公司與國際接軌的首選之地。
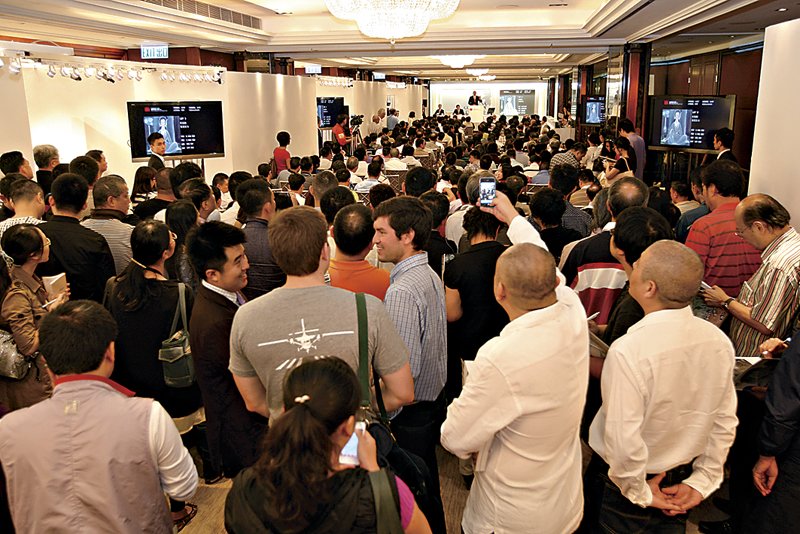
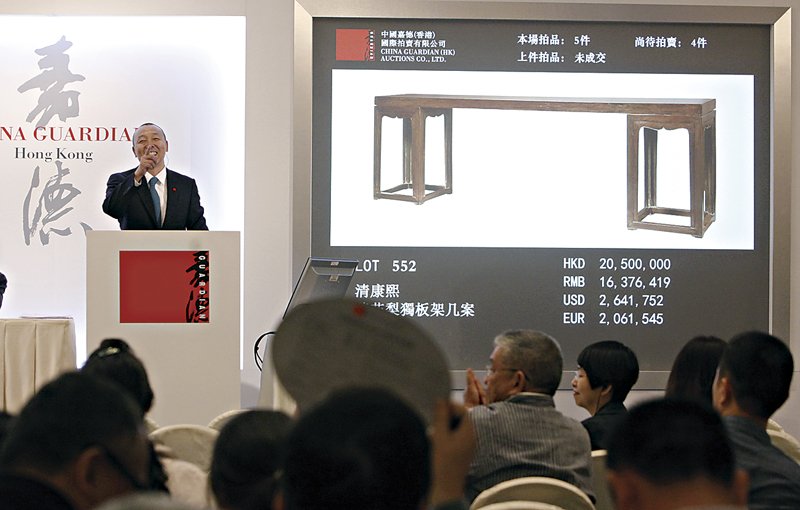
誠如中國嘉德董事總裁暨中國嘉德(香港)國際拍賣有限公司董事長王雁南稍早前所表示,中國嘉德計畫於香港舉行拍賣的構想早於1990年代末,卻因1997年亞洲金融風暴發生而喊停。中國藝術市場發展巔峰時,2011年5月由中國嘉德全資成立的中國嘉德(香港)國際拍賣公司正式成立,經過一段時間的籌備,首度於2012年10月舉行香港拍賣會。然而最主要的拍場還是在北京,畢竟對全中國各地的收藏家來說,在北京的拍賣會還是比香港更為方便。由此可知,走上國際一直是中國嘉德追求的目標,而北京仍是其主力市場。(林亞偉〈嘉德,圓一場香江夢─專訪中國嘉德董事總裁王雁南〉,《典藏投資》2012年10月號)北京保利於同年11月、及北京匡時於次年10月的跟進則皆是短期的行動。
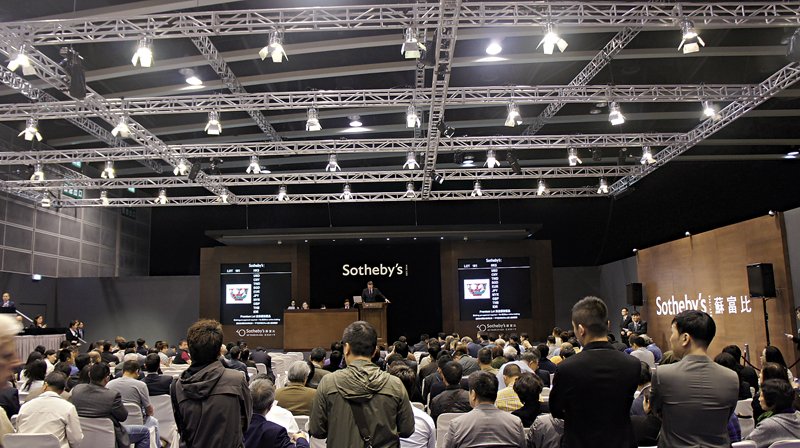
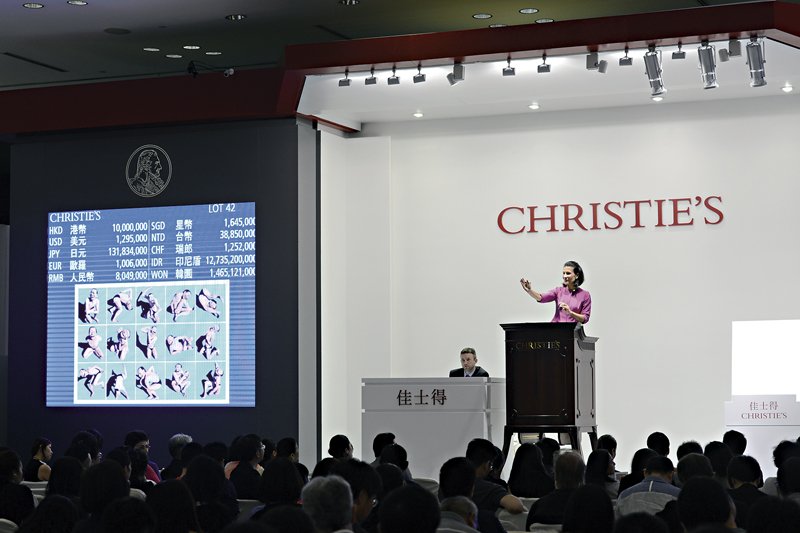
同時間,兩大國際拍賣公司也有所行動,先是由香港蘇富比於2012年9月與北京歌華文化發展集團旗下之北京歌華美術公司合作,合資成立「蘇富比(北京)拍賣有限公司」;後由香港佳士得於2013年4月公布於上海成立中國首家獨資國際藝術品拍賣行,並將於今年秋天在上海舉行首次拍賣會。蘇富比與佳士得進軍中國的計畫同樣也是十幾年前早已擬定。
飽和市場戰難打
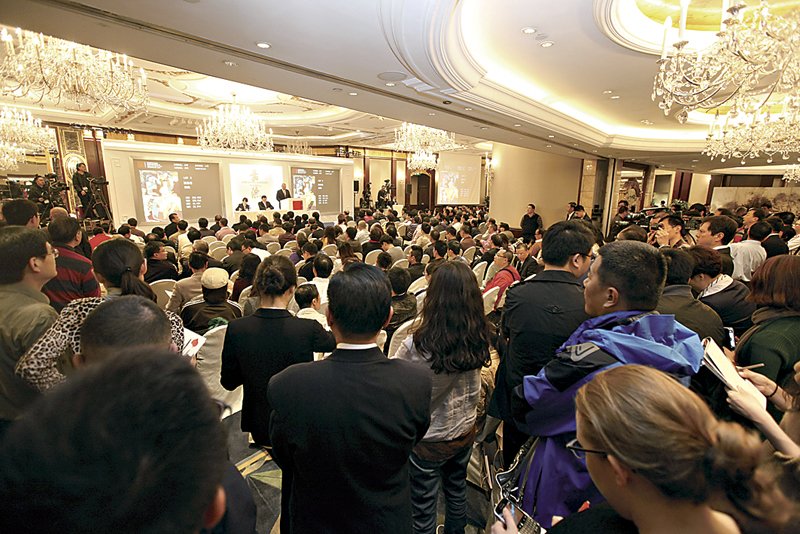
而上述所有拍賣公司的擴張行為,其目的都是想要在最多的城市占有最多的市場份額,中國嘉德與北京保利不僅相互競爭中國市場的龍頭寶座,也要與蘇富比、佳士得兩大國際拍賣公司一較版圖大小,而蘇富比、佳士得是國際上領先群倫的拍賣公司,在中國也想要維持其數一數二的地位,然而此經營策略的成功與否皆非短期能看出其結果。不論是中國拍賣公司以香港為跳板想要進軍國際市場,或是以香港為基地的國際拍賣公司想要進軍中國,面臨到的都是同樣的問題,那就是都想要去開發一個早已高度飽和的市場,戰役艱困,成功者幾希。
在中國嘉德和北京保利之前,中國拍賣公司進軍香港的例子有:2004年上海崇源藝術品拍賣公司於澳門舉行拍賣、2006年由北京長風拍賣成立的長風國際拍賣(香港)有限公司並於2007年秋至2009年春舉行四場拍賣、2008年由北京匡時成立香港匡時並曾與日本親和拍賣公司舉行聯合拍賣會、2011年5月陸資成立的天成拍賣公司迄今。唯天成拍賣雖仍賣力經營但規模極小,其餘皆鎩羽而歸。國際拍賣公司進軍中國的歷史則有佳士得藉北京永樂之名於2005年6月成立國際拍賣公司,並於同年11月舉行首次北京拍賣會為例,耕耘中國市場八年之後,於今年春拍結束後畫下休止符,就其原先所欲達成之搶占中國市場領先地位的目標觀之,可謂以失敗告終。
國際拍賣公司老樹根深
中國拍賣公司於國際市場上與蘇富比、佳士得難以匹敵的原因,首要在於歷史長達269年和247年的兩大國際拍賣公司,其設立於全球數十家分公司和上百處辦公室、密布根深的廣大網絡是中國拍賣公司所無法觸及的。蘇富比成立於1744年,業務遍布40個國家、共90處地方,每年舉行約250場拍賣,涵蓋的拍品超過70種。佳士得成立於1766年,於全球32國設有53個辦事處和十個拍賣中心,每年舉辦450多場拍賣,涵蓋超過80個類別。不論是中國藝術、戰後及當代藝術、印象派及現代藝術、古典大師及珠寶、裝飾藝術品等各部門專家在全球各地為拍賣收貨時,彼此間訊息和資源互通,相較之下,以中國藝術為拍賣主體、歷史短暫的中國拍賣公司勢必為區域市場角色,收貨觸角難以望其項背。
其次,蘇富比和佳士得先後於1969年和1983年進駐香港,成立分公司,並分別於1973年和1986年舉行香港首拍,其20、30年來所賣出去的中國藝術品是中國拍賣公司難以取得的,尤其是愈歷史悠久的家族愈是困難。不過隨著時間的推移,這樣緊密的關係將會日漸鬆動、衰弱,這點倒是中國拍賣公司的可乘之機。
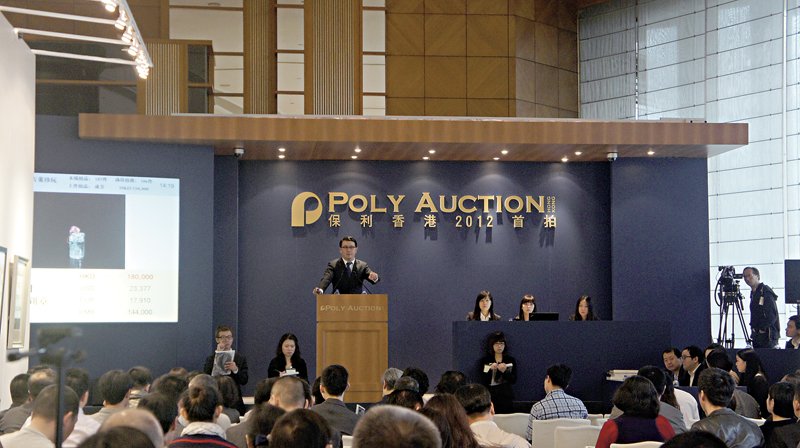
除了競爭對手強悍之外,前兩季中國嘉德和北京保利皆是由同一組人馬攻打兩場戰役,既有主次之別,更是備多力分,難以兼顧,亦難出全力攻堅挑戰如此之高的異地市場,儘管保利在香港力組獨立的新團隊,但經營國際市場所需之具備多國語言能力、國際視野與多元文化涵養,又要能適應中國拍賣公司內部文化的國際人才並不容易尋覓。
京港間市場分食之虞
而就地理上而言,中國拍賣公司在距離北京飛行時數僅三小時、本屬同一市場區塊的香港另闢戰場,是否具備任何優勢策略,則是另一值得思考的問題。就市場幅員廣大的蘇富比和佳士得國際拍賣公司而言,其中國藝術拍賣中心分設於倫敦、紐約、香港等歐洲、美洲和亞洲三大市場板塊的國際金融重鎮,以服務三大洲的客戶,有其必須且無分食市場之虞。
就中國嘉德和北京保利進軍香港的2012年秋拍和2013年春拍的總成交金額表現觀之,中國嘉德和北京保利同時照顧兩個戰場,的確有分散實力的情形發生,反而是集中火力的香港蘇富比和佳士得則表現優異,與中國嘉德和北京保利成績在伯仲之間,香港佳士得有時與中國兩大拍賣公司合北京和香港兩地打成平手、甚或超越之。
2012年秋季總成交金額,中國嘉德北京部分達人民幣17.45億元,香港部分達4.55億港元;北京保利部分達人民幣23.18億元,香港部分達5.19億港元;香港蘇富比達20.45億港元;香港佳士得達26億港元。2013春季總成交金額,中國嘉德北京部分達人民幣25.71億元、香港部分達2.9億港元;北京保利達人民幣28.3億元、香港部分達3.99億港元;香港蘇富比達21.8億港元;香港佳士得達32億港元。儘管香港在本土、國際以及中國拍賣公司前仆後繼地加入拍賣陣容,但就總體成交金額論,一時之間仍不易超越北京的拍賣市場規模。
高檔瓷器市場優勢難取得
就中國書畫文物的拍賣品類而言,大抵中國書畫的主戰場在以北京為首的中國大陸拍賣市場,而高檔瓷器的主戰場在香港及歐美的海外市場,高古文物則在地下市場及包括香港在內的海外市場。包括中國嘉德和北京保利在內之中國拍賣公司於中國大陸本已占據絕對優勢,前進香港則是將香港之中國書畫市場的餅做大,並嘉惠香港蘇富比和佳士得的中國書畫拍場,在高檔瓷器方面則討不到便宜,明清官窯瓷器更不是蘇富比和佳士得的對手,想要開拓高古文物市場,則礙於拍品陣容不夠堅強,如以中低檔瓷器工藝品為拍賣主力則可令拍賣金額成長,但卻會因總成交金額將過小而很難贏得國際市場局面。從香港蘇富比、佳士得及嘉德、保利拍賣公司2012年秋拍和2013年春拍,其在中國瓷器工藝品和中國書畫拍賣的成績可略窺一二。
2012年秋拍,香港蘇富比瓷器工藝品總成交金額共6.18億港元:「敦樸涵芳─胡惠春舊藏清代單色御瓷」,12件拍品全數成交,成交額達8,450萬港元;「妍澤凝輝─張永珍博士雅藏清瓷選粹」,五件成交三件,成交額達6,130萬港元;「玫茵堂珍藏─重要中國御瓷選粹之四」,件數成交率63.3%,總成交金額9,480萬港元;「重要中國瓷器及工藝品」,件數成交率64.7%,總成交金額3.77億港元。「中國書畫」總成交金額4.15億港元,件數成交率97.2%,金額成交率97.1%。
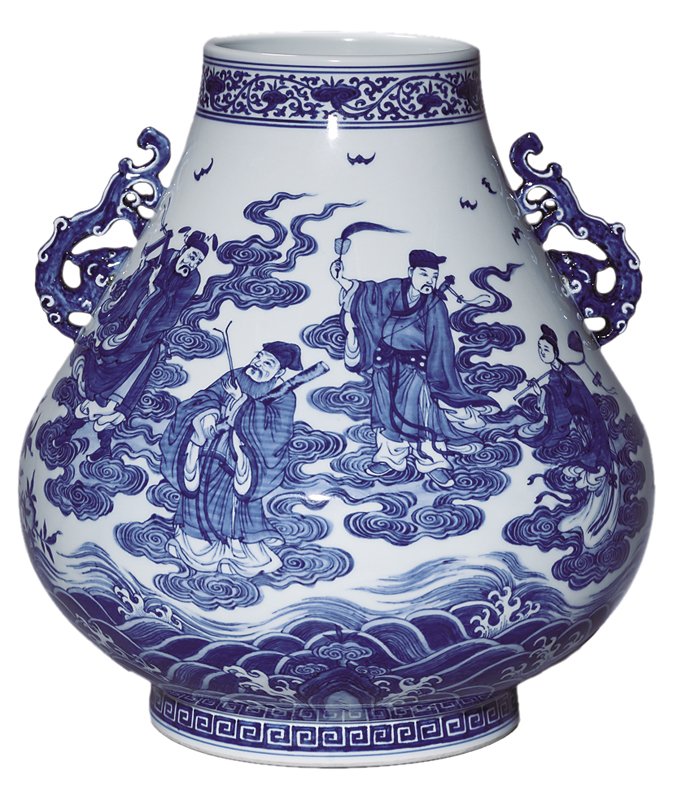
香港佳士得瓷器工藝品總成交金額共5.24億港元:「精凝簡練─美國私人收藏家珍藏中國家具」,件數成交率87%,總成交金額1.4億港元;「千文萬華─李氏家族重要漆器珍藏(III)」,件數成交率72%,總成交金額3492.85萬港元;「重要中國瓷器及工藝精品」,件數成交率70%,總成交金額3.85億港元。中國書畫總成交金額共5.53億港元:「中國古代書畫」,共推出192件,件數成交率82%,總成交金額8486.58萬港元;「中國近現代書畫」,共推出540件,件數成交率83%,總成交金額4.16億港元。
中國嘉德(香港)「觀想─中國書畫四海集珍」,319件成交286件,件數成交率89.65%,總成交金額3.54億港元。「觀華─明清古典家具及庭院陳設精品」,39件成交37件,總成交金額達1.01億港元。
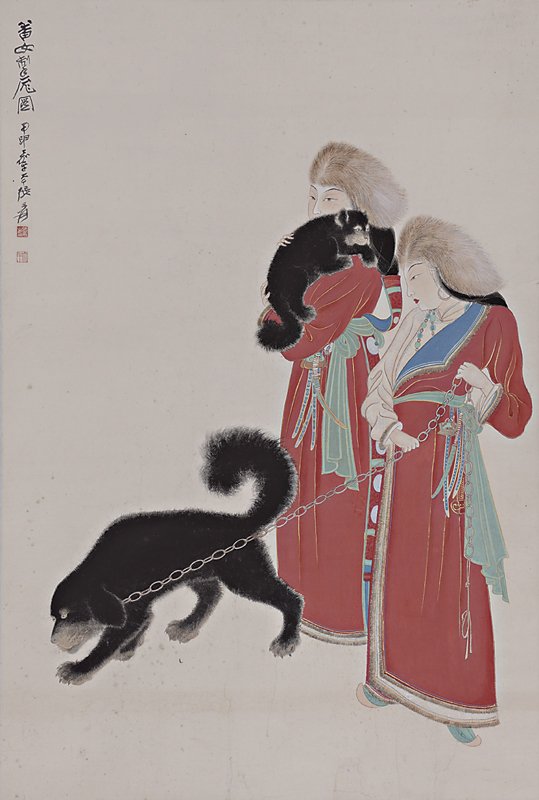
保利香港「中國書畫」推出162件,件數成交率64.2%,總成交金額1.87億港元。「中國古董珍玩」推出187件,件數成交率70.59%,總成交金額1.62億港元。
蘇富比、佳士得書畫市場更增長
2013年春拍,香港蘇富比瓷器工藝品總成交金額共5.42億港元:「瑞蓮溢芳:張永珍博士雅藏康熙御製琺瑯彩瓷」,件數成交率100%,總成交金額7,404萬港元;「玫茵堂珍藏─重要中國御瓷選粹之五」,件數成交率100%,總成交金額7767.75萬港元;「水松石山房藏珍玩專場─儒雅清蘊(三)」,件數成交率79.27%,總成交金額5529.73萬港元;「重要中國瓷器及工藝品」,件數成交率63%,總成交金額3.35億港元。「中國書畫」總成交金額3.61億港元,件數成交率96.93%。
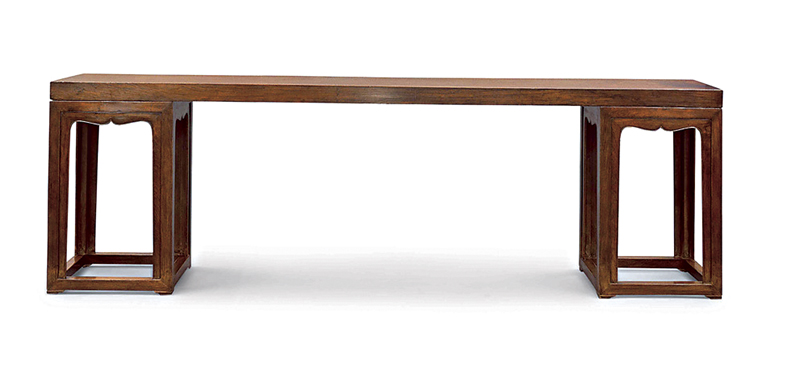
香港佳士得瓷器工藝品總成交金額共5.85億港元:「益清閣珍藏中國瓷器」,件數成交率75%,總成交金額4153.25萬港元;「至尊華貴─歐洲私人珍藏御製掐絲琺瑯器」,件數成交率81%,總成交金額2651.75萬港元;「雅趣流芳─陳玉階珍藏中國藝術精品」,件數成交率100%,總成交金額2.15億港元;「中國宮廷御製藝術精品:重要中國瓷器及工藝品」,件數成交率62%,總成交金額3.02億港元。中國書畫總成交金額共10.11億港元:「中國古代書畫」,件數成交率95%,總成交金額1.98億港元;「中國近現代書畫」,件數成交率93%,總成交金額8.13億港元。
中國嘉德(香港)「觀想─中國書畫四海集珍」,件數成交率84.9%,總成交金額1.62億港元。「觀古─瓷器工藝品」,件數成交率71.79%,總成交金額4,232萬港元。「觀華─明清古典家具」,件數成交率80.95%,總成交金額5638.57萬港元。「洪氏珍藏明清古典家具集萃」,件數成交率40%,總成交金額2679.5萬港元。
保利香港「中國近現代書畫」,件數成交率83.04%,總成交金額1.85億港元。「中國古代書畫」,件數成交率84.9%,總成交金額9118.63萬港元。「中國古董珍玩」,件數成交率47.77%,總成交金額1.23億港元。
中國買家、海外回流文物是主力
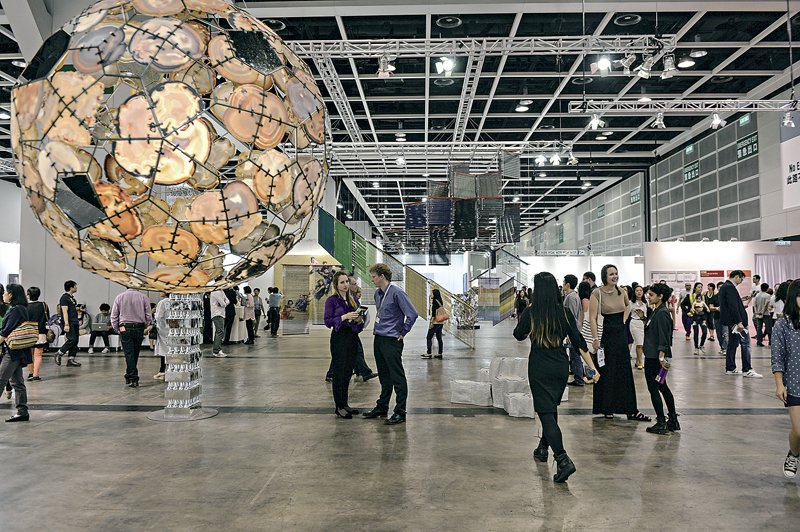
就買家觀之,中國書畫買家幾乎清一色華人買家,中國買家又占了絕大多數,幾乎可達九成五之多,而中國瓷器工藝品方面,香港蘇富比和佳士得在成交的拍品件數上,約半數由中國買家標走,但總金額並不算高,這些中國買家在香港標得中國書畫文物之後,絕大多數仍是運回中國,以行家而言,唯有運回中國方能脫手獲利。而受制於中國文物政策,中國境內的書畫是無法出口的,基本上,近現代20大名家皆禁止出口,所以由中國買家運回中國的書畫將無法再出去到海外。以開拍後的前兩季而論,中國嘉德(香港)和保利香港並未如其所願望的爭取到海外買家所代表的國際市場,買家結構與北京並無太大不同。
就拍品來源而論,海外回流文物一直是中國文物藝術品拍賣市場的重要貨源,總體品質通常較優,成交率和成交價較高。中國拍賣公司在香港另闢戰場,於本質上可說是將所徵收到的海外回流書畫文物重新分配,不再盡數回到北京,而是將其中比較大的部分分配給香港,也因此構成了現在位於香港的國際拍賣公司。
經營香港成本高
2012年中國國務院前總理溫家寶執政後期進行稅制改革,推動將營業稅改為增值稅,欲令稅制合理化,並符合各國以增值稅為稅制的趨勢,其原先的計算公式引起中國境內拍賣公司的生存疑慮,然於今年7月1日開始實施的新稅制與計算公式較去年(2012)有很大的改革,已不會再扼殺拍賣公司的生存。而一度鬧得沸沸揚揚的中國文物藝術品關稅問題情況並沒有再惡化,體積大者如中國家具仍需貨運進關而產生課稅需要,個人手提則不用交稅。因此中國拍賣公司將中國古典家具拍賣設置於無關稅問題的香港舉行。
儘管位於香港的中國拍賣公司其拍賣佣金較兩大國際拍賣公司為低,對買賣雙方是項誘因,但對買家和賣家真正關鍵的吸引力,仍在於能否收到好的拍品,以及能否將之拍出好的價錢,而前兩季進入中國拍賣公司於香港設立之中國書畫文物拍場的買家,其結構與體質仍不脫北京以中國買家占絕大多數的情況,如何改善並提升拍賣交易完成後拖欠款項的誠信問題,仍有待拍賣公司的努力。此外,香港的人工和租金皆十分高昂,遠較北京昂貴,成本的大幅墊高則是中國拍賣公司經營香港國際市場的另一項負擔。
從上述可知,中國拍賣公司進軍香港作為國際市場的跳板是硬仗一場。長遠看來,只要中國經濟持續向上,以中國買家螞蟻雄兵般將中國書畫文物日積月累、一點一滴地自海外運回中國的態勢,絕大部分的中國書畫文物有一天終將悉數回到中國,當絕大多數的買家、賣家、藝術品盡在中國之時,中國拍賣公司於香港設立國際拍賣公司的現象,也終將是反映中國現代化試圖與國際接軌的一個過程。
圖片提供|本刊資料室